Wysokość dochodu to dopiero początek analizy
Zdolność kredytowa ma odpowiedzieć na jedno pytanie: czy po opłaceniu codziennych wydatków i obecnych zobowiązań zostanie Ci wystarczająca nadwyżka na bezpieczną spłatę nowej raty. Bank łączy więc informacje o dochodach z kosztami utrzymania, liczbą osób w gospodarstwie domowym, limitami na kartach, ratami i historią spłat.
Bank może analizować przede wszystkim:
-
wysokość dochodu netto oraz jego regularność;
-
okres uzyskiwania pieniędzy z obecnego źródła;
-
przewidywalność dalszych wpływów;
-
obecne kredyty, limity, karty i poręczenia;
-
historię terminowej spłaty zobowiązań.
Interesuje Cię weryfikacja zdolności? Wykorzystaj w tym celu kalkulator zdolności kredytowej Lendi:
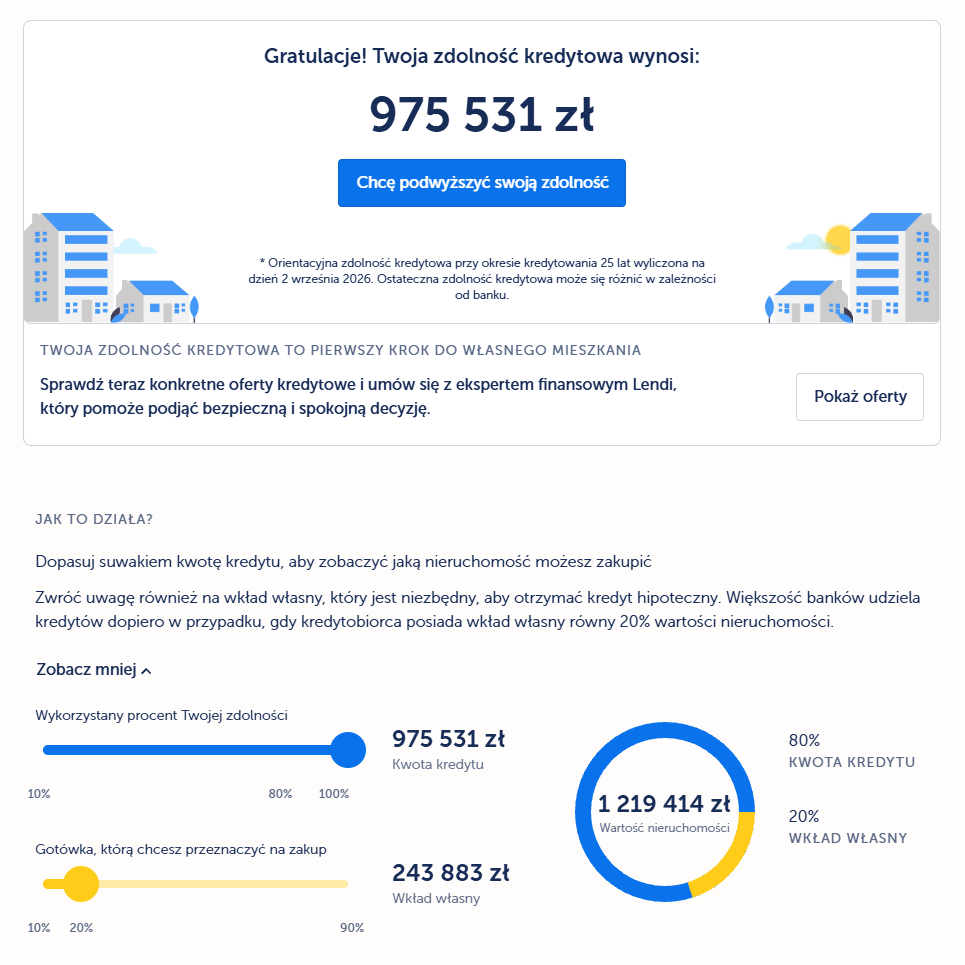
Analiza zdolności kredytowej Lendi. Źródło: https://www.lendi.pl/kalkulator-zdolnosci-kredytowej
Etat daje bankowi prostszy obraz dochodu
Umowa o pracę pozostaje dla banku źródłem stosunkowo łatwym do zweryfikowania. Wynagrodzenie wpływa regularnie, warunki zatrudnienia wynikają z umowy, a pracodawca może potwierdzić wysokość zarobków.
Umowa na czas nieokreślony nie załatwia całej sprawy
Bank sprawdzi w tym przypadku staż pracy, wysokość pensji, składniki zmienne oraz obciążenia wynagrodzenia. Przy wynagrodzeniu składającym się z podstawy i premii część instytucji może liczyć premię na podstawie średniej z określonego okresu.
Dokumentacja przy etacie może obejmować:
-
zaświadczenie o zatrudnieniu i wysokości dochodów;
-
historię rachunku z wpływami wynagrodzenia;
-
aktualną umowę o pracę, szczególnie po niedawnej zmianie pracodawcy;
-
informacje o premiach, dodatkach lub innych składnikach pensji.
Przykład:
Zarabiasz 7 000 zł podstawy i średnio 2 000 zł premii. Nie zakładaj od razu, że bank przyjmie 9 000 zł jako stały miesięczny dochód. Sposób uwzględnienia części zmiennej zależy od historii wypłat oraz zasad konkretnej instytucji.
Umowa zlecenia może dać zdolność, ale liczy się historia wpływów
Zlecenie nie zamyka drogi do kredytu hipotecznego. Bank chce jednak zobaczyć, że taki sposób zarabiania nie jest jednorazowym epizodem. Znaczenia nabiera ciągłość umów, powtarzalność wpływów i okres współpracy ze zleceniodawcą.
W przypadku umowy zlecenie bank może zwrócić uwagę na:
-
średnią dochodów z przyjętego okresu, a nie wyłącznie ostatni miesiąc;
-
regularność zawierania kolejnych umów;
-
liczbę zleceniodawców i ciągłość współpracy;
-
duże wahania miesięcznych wpływów;
-
przerwy w uzyskiwaniu wynagrodzenia.
Przykład:
Załóżmy, że przez rok otrzymywałeś kolejno od 6 500 do 11 500 zł miesięcznie, a średnia wyniosła 9 000 zł. Bank może oprzeć analizę na średniej z badanego okresu, lecz nie musi potraktować najlepszego miesiąca jako punktu odniesienia.
B2B: wysoka faktura nie jest równoznaczna z wysokim dochodem
Przy współpracy B2B bank patrzy na działalność gospodarczą szerzej niż na pojedynczy przelew od kontrahenta. Przychód firmy nie jest tym samym co dochód właściciela. Od kwoty z faktur trzeba uwzględnić koszty działalności, podatki, składki oraz sposób opodatkowania.
Bank może poprosić przedsiębiorcę między innymi o:
-
zeznania podatkowe i dokumenty księgowe;
-
ewidencję przychodów albo księgę przychodów i rozchodów;
-
potwierdzenia braku zaległości wobec ZUS i urzędu skarbowego;
-
historię rachunku firmowego;
-
umowę zawartą z kontrahentem w ramach B2B.
Przykład:
Wyobraź sobie działalność wystawiającą faktury na 15 000 zł miesięcznie. Koszty firmowe wynoszą 4 000 zł, do tego dochodzą podatki i składki. Interesuje go dochód wyliczony według własnych zasad, a te mogą różnić się między instytucjami.
Ta sama kwota na koncie, trzy różne historie
Porównaj trzy uproszczone sytuacje. Każda osoba widzi średnio 10 000 zł miesięcznie na rachunku, nie spłaca innych kredytów i prowadzi jednoosobowe gospodarstwo domowe:
|
Osoba |
Forma dochodu |
Historia dochodu |
Charakterystyka |
|
A |
etat na czas nieokreślony |
18 miesięcy |
wynagrodzenie wpływa w podobnej wysokości |
|
B |
umowa zlecenia |
14 miesięcy |
wpływy wahają się od 7 000 do 13 000 zł |
|
C |
działalność B2B |
13 miesięcy |
przychód wynosi 14 000 zł miesięcznie, ale część kwoty pochłaniają koszty prowadzenia firmy |
Nie da się uczciwie wskazać jednej zdolności dla całej trójki bez znajomości banku i pełnych danych finansowych. Różne metody liczenia dochodu mogą prowadzić do innych wyników mimo podobnej kwoty widocznej na rachunku. Podobna zasada dotyczy produktów konsumenckich, w tym kredytów gotówkowych.
Przed złożeniem wniosku warto więc przygotować nie tylko informację o zarobkach, ale całą historię dochodu. Eksperci finansowi Lendi wspierają klientów we wstępnej ocenie sytuacji, porównaniu dostępnych ofert banków współpracujących z Lendi oraz kompletowaniu dokumentów. Ostateczną ocenę zdolności i decyzję kredytową zawsze podejmuje bank.
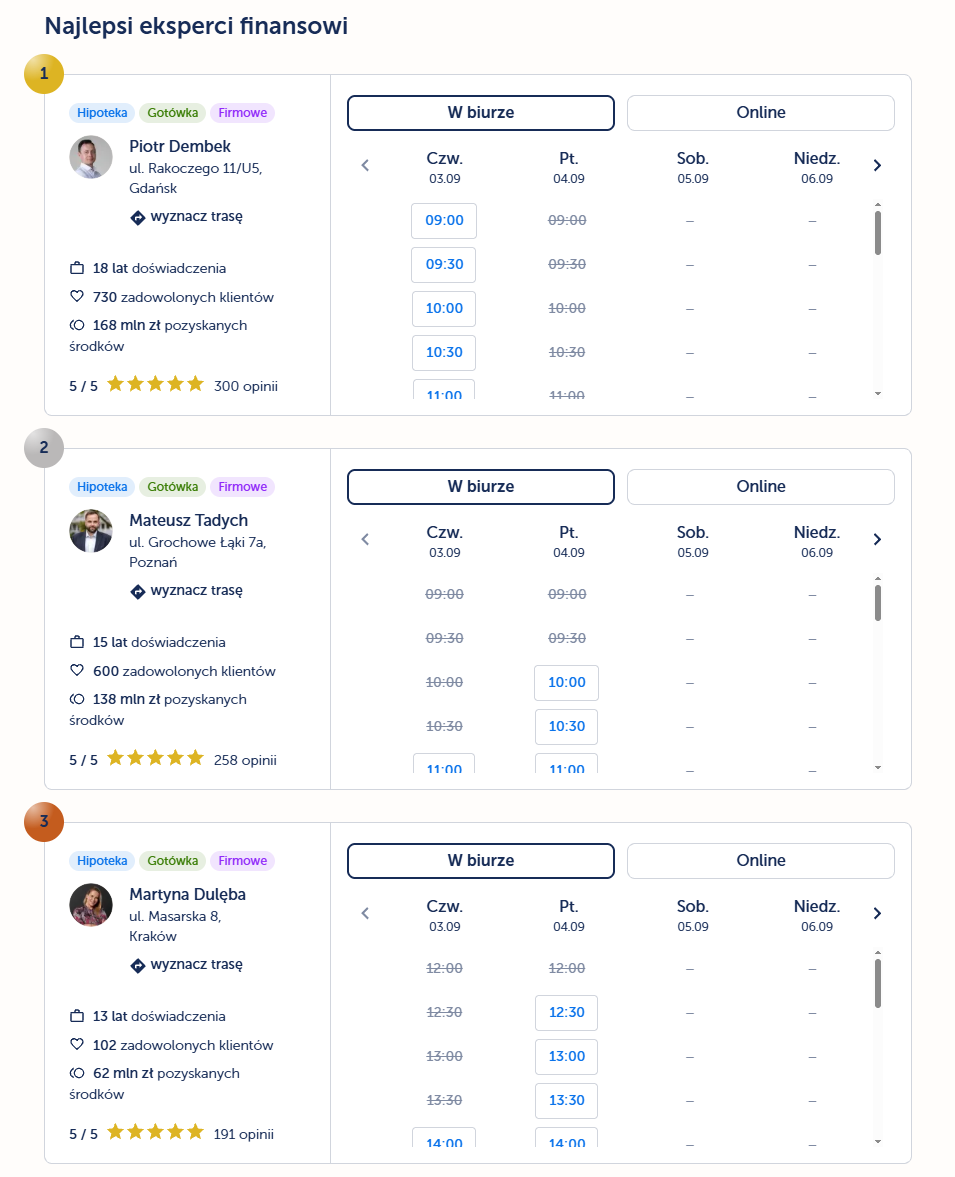
Eksperci finansowi Lendi. Źródło: www.lendi.pl/eksperci-finansowi
Liczą się dochody, ale i Twoje miesięczne wydatki
Forma dochodu wpływa na sposób liczenia zdolności, ale sama nie przesądza o wyniku. Bank zestawia zarobki z kosztami życia oraz zobowiązaniami, które już obciążają Twój budżet. Przy wysokiej pensji można więc mieć niższą zdolność niż osoba zarabiająca mniej, jeśli miesięczne raty, limity i koszty utrzymania zabierają sporą część dochodu.
Szczególnie łatwo przeoczyć produkty, z których korzystasz rzadko. Karta kredytowa schowana w szufladzie nadal może mieć znaczenie.
Przed analizą kredytową należy przejrzeć:
-
raty kredytów mieszkaniowych, gotówkowych i ratalnych;
-
limity na kartach kredytowych oraz w rachunkach;
-
zobowiązania firmowe wpływające na wynik działalności;
-
poręczenia i inne zobowiązania widoczne w historii kredytowej;
-
stałe koszty gospodarstwa domowego.
Ryczałt a kredyt hipoteczny – jak bank ocenia dochód?
Przy działalności gospodarczej szczególnego znaczenia nabiera forma opodatkowania. Osoba na ryczałcie może uzyskać kredyt hipoteczny, ale bank nie widzi w deklaracji podatkowej kosztów działalności w taki sposób jak przy księdze przychodów i rozchodów. Musi więc oszacować dochód według własnej metody.
Dlaczego przychód z faktur może mylić?
Załóżmy, że wystawiasz faktury na 18 000 zł miesięcznie i rozliczasz się ryczałtem. Z perspektywy własnego rachunku możesz postrzegać tę kwotę jako solidną podstawę do ubiegania się o kredyt. Bank nie wpisze jednak automatycznie 18 000 zł do pola „dochód netto”.
Jakie elementy są istotne?
-
stawka ryczałtu właściwa dla prowadzonej działalności;
-
średni przychód z badanego okresu;
-
długość prowadzenia firmy;
-
regularność przychodów i ewentualna sezonowość;
-
zobowiązania związane z działalnością.
Z tego powodu dwie osoby osiągające po 18 000 zł miesięcznego przychodu mogą otrzymać różne wyniki analizy.
Zmiana formy zatrudnienia przed kredytem – na co uważać?
Wyższe wynagrodzenie na umowie B2B może wyglądać atrakcyjnie. Jeżeli jednak planujesz zakup mieszkania w najbliższym czasie, moment przejścia na działalność jest istotny. Nowa firma ma krótszą historię niż kilkuletni etat, więc część banków może oczekiwać dodatkowych miesięcy dokumentowania dochodu.
Przed zmianą formy zarabiania należy sprawdzić:
-
za ile miesięcy planujesz złożyć wniosek kredytowy;
-
czy będziesz wykonywać tę samą pracę dla dotychczasowego pracodawcy;
-
jakie minimalne okresy działalności przyjmują rozważane banki;
-
czy nowa forma rozliczenia zwiększy dochód uznawany przez bank, a nie wyłącznie kwotę faktury.
Zlecenie a zdolność kredytowa – liczy się regularność dochodów
Przy umowie zlecenie bank zwraca uwagę przede wszystkim na regularność i ciągłość dochodów. Pojedynczy miesiąc z wysokim wynagrodzeniem ma mniejsze znaczenie niż stabilna historia wpływów z dłuższego okresu. W zależności od banku analiza może obejmować między innymi umowy, historię rachunku oraz dokument potwierdzający źródło i wysokość uzyskiwanych dochodów.
Przed złożeniem wniosku należy uporządkować dokumentację. W tym celu:
-
zbierz umowy i aneksy potwierdzające ciągłość współpracy;
-
przygotuj historię rachunku pokazującą regularne wpływy wynagrodzenia;
-
sprawdź, czy kwoty wpływające na konto odpowiadają przedstawionym dokumentom;
-
przygotuj potwierdzenia dodatkowych, regularnie uzyskiwanych składników wynagrodzenia;
-
oblicz średni dochód z dłuższego okresu, ponieważ właśnie taka wartość może mieć większe znaczenie niż najlepszy miesiąc.
Zanim porównasz oferty, sprawdź swoją sytuację finansową
Najczęstszy błąd polega na rozpoczynaniu od pytania: „Który bank da mi najwięcej?”. Lepsza kolejność zaczyna się od Twoich danych. Forma dochodu, staż, średnia zarobków, koszty, limity, raty i sposób opodatkowania tworzą jeden obraz finansowy. Dopiero na jego podstawie można porównywać wymagania poszczególnych instytucji.
Przed rozpoczęciem procesu przygotuj dokument potwierdzający źródło i wysokość dochodu, historię rachunku z regularnymi wpływami oraz informacje o aktualnych kredytach i limitach. Przy działalności potrzebne będą również dokumenty podatkowe i księgowe. Jeżeli nieruchomość jest już wybrana, uporządkuj dane dotyczące wkładu własnego i samej transakcji.
Potrzebujesz pomocy? Eksperci finansowi Lendi prowadzą klientów przez formalności, wykonują wstępną ocenę sytuacji i przedstawiają oferty banków współpracujących z Lendi. Serwis informuje również o możliwości bezpłatnej konsultacji oraz wsparcia na kolejnych etapach procesu kredytowego. Ostateczna analiza zdolności i decyzja o przyznaniu finansowania należą do banku.
Komentarze (0)